Le rapport TNMT 2024 Attractiveness passe au crible les stratégies d’investissement en matière d’innovation de 60 grandes entreprises du Travel au cours des six dernières années. L’occasion de constater l’attractivité du secteur auprès des fonds de capital-risque et d'identifier les domaines dans lesquels l'innovation est prioritaire. Sans surprise l'intelligence artificielle est la technologie qui s'octroie la majeure partie des investissements, tout segment confondu.
2021 marque la fin de l’abondance pour le capital-risque (VC). Cela se répercute directement sur la capacité des entreprises à lever des fonds pour soutenir l’innovation. Le secteur du travel doit pourtant continuer d'innover pour surmonter les nombreux défis, transition numérique et écologique en tête, qui se présentent à lui. La prudence des investisseurs marque-t-elle la fin d’une ère où le capital risque coule à flot pour les startups ?
C’est ce que suggèrent les auteurs du rapport TNMT 2024 Attractiveness qui concentrent leur analyse sur les stratégies d'investissements de 60 grandes entreprises du Voyage entre 2018 et 2023. L’étude identifie la transformation digitale, la transition écologique, l’optimisation de l’efficacité opérationnelle et les stratégies d’expansion comme les 4 principaux domaines d’innovation.
Un capital en baisse, des opérations stables
Avec l'augmentation du coût du capital, les investissements au profit des technologies du voyage et de la mobilité ont chuté : 9 milliards de dollars ont été investis dans les entreprises du secteur en 2023, soit un tiers du montant VC en 2021.
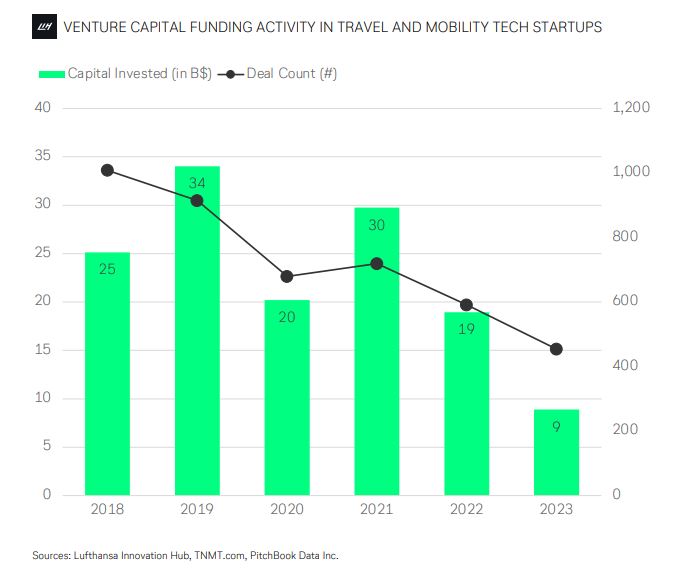 Le capital injecté dans l'industrie du Voyage est en baisse entre 2018 et 2023. Crédits : TNMT 2024 Attractiveness
Si les volumes baissent, le nombre d’opérations effectuées est plutôt stable, signe de la dynamique du secteur, qui a su attirer de nouveaux investissements dès 2021 malgré la chute de 2020 causée par la pandémie.
70% des deals en faveur de l’aérien et du transport
Sans surprise, l’Aérien et le Transport s’octroient la plus grosse part du gâteau, représentant en moyenne 70% des opérations d’investissements annuelles, indique TNMT.
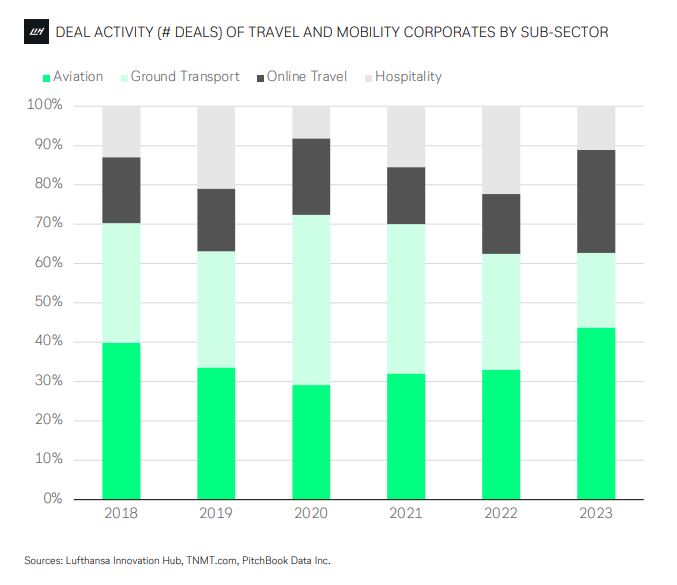 La part annuelle d'opérations de financement réalisé par segment. Crédits : TNMT 2024 Attractiveness
Deux segments qui profitent notamment des évolutions réglementaires ayant pour effet de soutenir l’investissement pour le développement durable - qui a triplé depuis 2019 - , ce qui est moins le cas auprès des OTA ou de l’hôtellerie notamment.
Aérien : l’efficacité opérationnelle d’abord
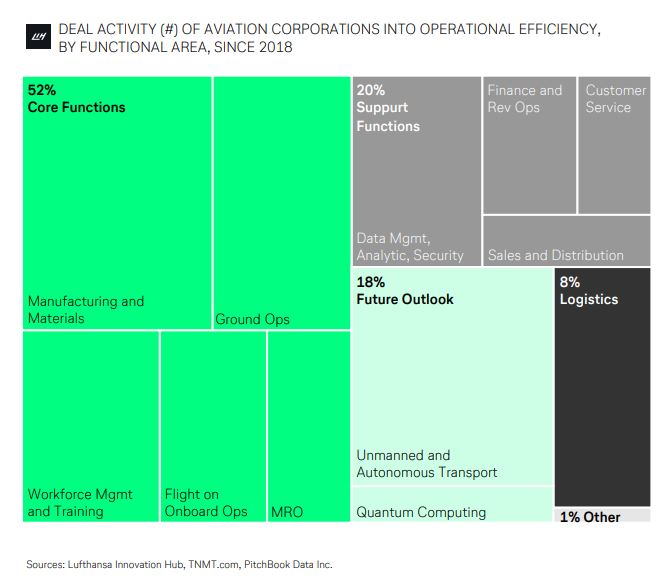 Part des investissements dans l'aérien réalisés au profit de l'efficacité opérationnelle : 52% étant dédié à la fabrication, aux opérations au sol, à la formation ou encore à la maintenance. Crédits : TNMT 2024 Attractiveness
Confronté à des réglementations plus sévères et à un effritement des marges, le secteur priorise davantage l’efficacité opérationnelle que l’expansion à tout prix, sa stratégie historique. Selon le rapport, 40 à 50 % des investissements réalisés ces dernières années visent à améliorer l’efficacité opérationnelle de l’aviation.
30% des investissements pour la décarbonation
L’objectif étant de rationaliser les coûts et la pénurie de main-d'œuvre grâce à l’automatisation et les technologies de pointe. Près d’un tiers (30%) d’investissement se font au profit de la durabilité dans le segment, marqué par la nécessité de décarbonation et des programmes uniques d'investissement comme United Airlines Ventures.
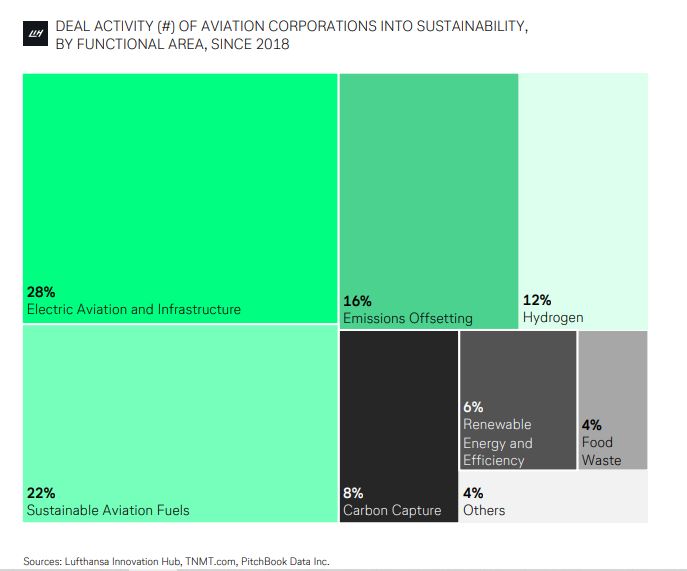 Domaines d'applications des investissements de l'aérien en matière de décarbonation : aviation électrique (28%), SAF (22%), compensation carbone (16%), hydrogène (12%), capture du carbone (8%), énergie renouvelable (6%), gaspillage alimentaire (4%), autre (4%). Crédits : TNMT 2024 Attractiveness
65% des investissements technologiques profitent à l’IA
L’intelligence artificielle apparaît comme un dénominateur commun à tous les segments pour attirer le capital-risque, un domaine qui récolte plus de la moitié des investissements (65%) réalisés depuis 2018.
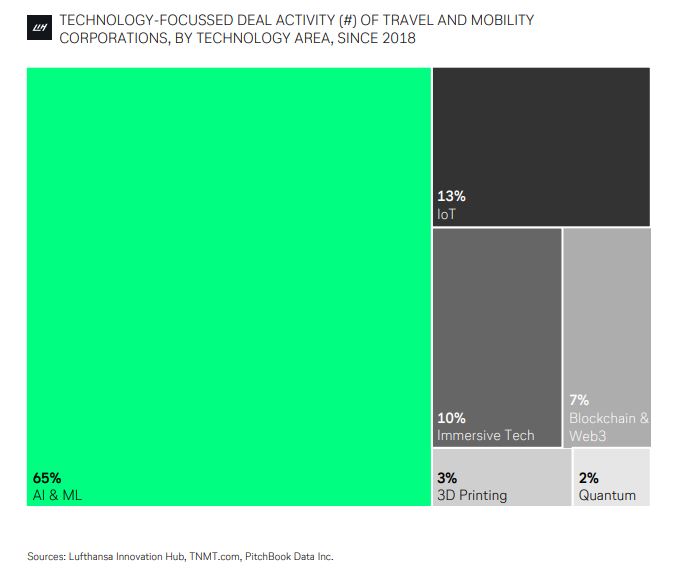 Part des investissements technologiques : Intelligence artificielle et Machine Learning (65%), IoT (13%), technologies immersives (10%), blockchain et web3 (7%), impression 3D (3%), informatique quantique (2%). Crédits : TNMT 2024 Attractiveness
Le machine learning apparaît comme la principale source d’investissement technologique que ce soit dans les systèmes de conduite autonome (Lidar, vision robotique, etc.), la robotique et les drones, l’analyse prédictive ou encore la relation client où les larges modèles linguistiques s’imposent peu à peu comme un standard.
iOT, immersion, blockchain restent sur la touche
La prédominance de l’intelligence artificielle assèche les financements en faveur d’autres technologies comme l’iOT (13%), l’immersion (10%) ou encore la blockchain (7%).
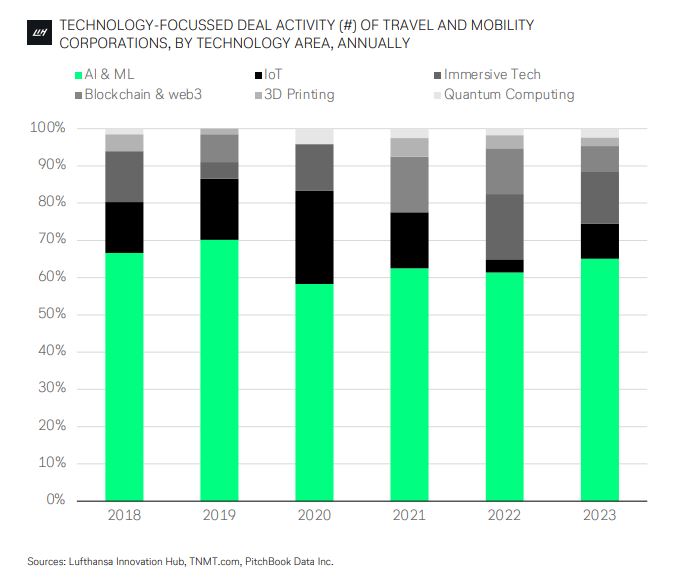 Evolution du nombre d'opérations d'investissement par segment technologique. Crédits : TNMT 2024 Attractiveness
Et si la rivalité entre Google, OpenAI et Meta met les LLM sur le devant de la scène médiatique depuis 2023, le Travel semble s'être tourné vers le potentiel de l’IA bien avant. Au cours des six dernières années, celle-ci a représenté entre 60% et 70% des investissements technologiques du secteur.
IA générative : 4 domaines prioritaires
Plus récemment, le rapport observe un glissement des financements au profit de l’IA générative.
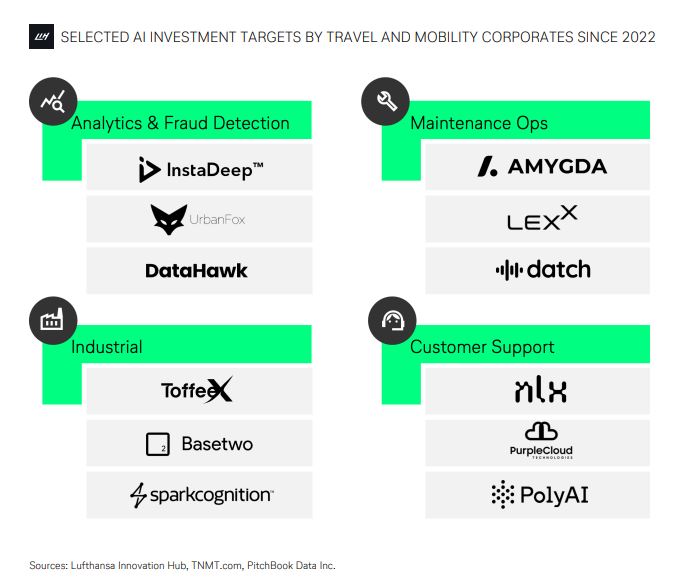 Les principaux domaines d'investissement en matière d'IA depuis 2022 : relation client, efficacité industrielle, maintenance prédictive, détection de fraude Crédits : TNMT 2024 Attractiveness
Nouveau standard de la relation client avec la multiplication des assistants de voyage - chatbots et interfaces conversationnelles -, celle-ci est également mise au profit de l’efficacité industrielle, de la maintenance prédictive et de la détection de fraudes.
Diversification et ralentissement pour l’hôtellerie
Le secteur hôtelier, dont la stratégie d’investissement a longtemps consisté à acquérir de nouveaux actifs pour gagner des parts de marché, opère une diversification du portefeuille au profit de l’expérience client, du marché des expériences et des services de voyage.
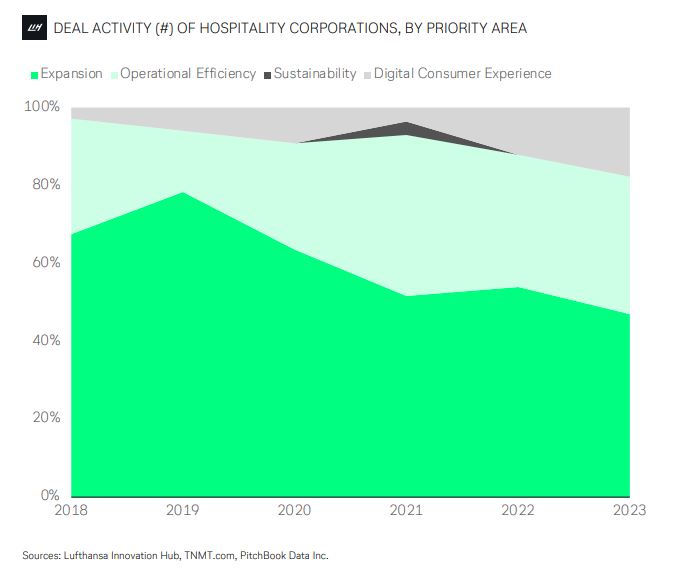 D'abord concentrée sur l'expansion, l'hôtellerie diversifie son portefeuille d'investissement depuis 2019. Crédits : TNMT 2024 Attractiveness
Le rapport constate toutefois une diminution des financements pour le segment en 2023.
La consolidation du marché des OTA
La stratégie agressive menée par les OTA s’est quant à elle poursuivie jusqu’en 2021, année marquée par un pic de consolidation du segment sous l’effet de la pandémie. En témoignent les rachats de Travix par Trip.com (avril 2020), de Best Day Travel par Despegar (octobre 2020) ou encore de Getaroom par Booking.com (décembre 2021).
OTA : l’Asie en tête des investissements
Et la reprise plus tardive des voyages en Asie, où le rapport constate une consolidation post-Covid-19, semble profiter aux distributeurs asiatiques. Alors que la tendance globale est à la baisse, le segment de la distribution en ligne est le seul à observer une hausse des investissements entre 2022 et 2023.
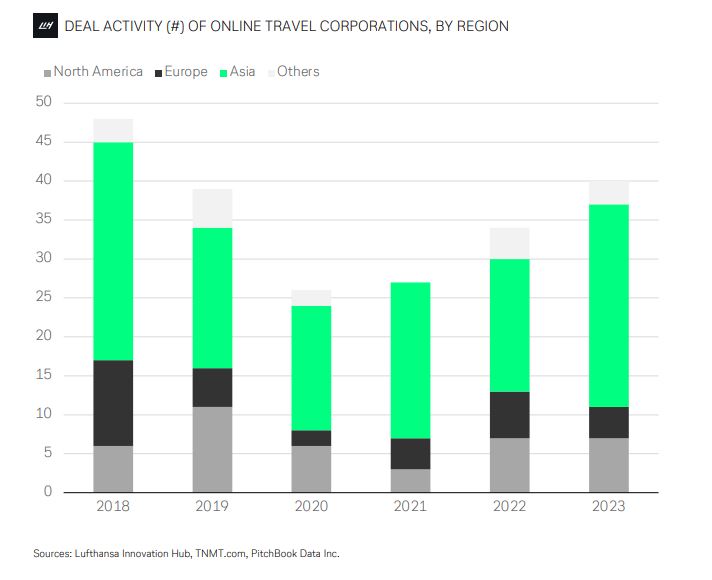 Nombre d'opérations d'investissement sur le segment des OTA par régions. Crédits : TNMT 2024 Attractiveness
Exit l’Europe ou l’Amérique du Nord, ce sont bien les acteurs asiatiques qui raflent la mise. En 2023, sur le marché asiatique, la japonaise AirTrip et la coréenne Yanolja, s’octroient plus de 70% des investissements destinés aux agences de voyages en ligne dans la région.
Photo d'ouverture : ThisisEngineering

