Le centre d’innovation de Lufthansa et le cabinet TNMT ont publié un livre-blanc sur les tendances d’investissement des startups du voyage et de la mobilité. Il révèle que le nombre de startups ainsi que d'investissements ont augmenté de 2020 à 2021. Quelles sont celles qui en profitent le plus ?
Alors que les secteurs du voyage et de la mobilité traversent une crise existentielle, des milliers de startups dans le monde continuent de travailler sans relâche pour mettre au point des solutions innovantes afin de rendre l’expérience de voyage plus fluide et plus interconnectée. C’est ce qu’a constaté le Lufthansa Innovation Hub et le cabinet TNMT dans un livre-blanc dans lequel ils recensent 2 800 startups à la mi-2021, soit 5% de plus qu’en 2020. Si l’année de la propagation du virus a donné un coup d’arrêt à de nombreux projets entrepreneuriaux, elle a été également source d’inspiration pour imaginer le voyage post-covid.
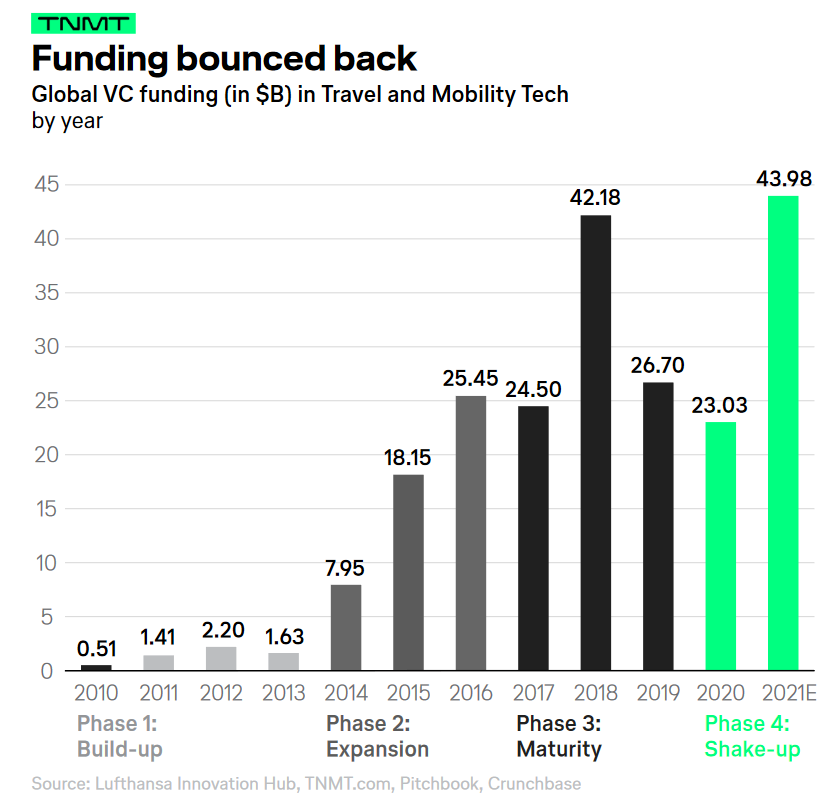
Malgré un arrêt quasi-total des voyages en 2020, plus de 23 milliards de dollars ont été investis dans des startups spécialisées dans la technologie appliquée au voyage et la mobilité, soit 14% de moins par rapport à 2019. En 2021, les investissements devraient atteindre 44 milliards de dollars. « Cela indique que l'écosystème des startups s'est totalement rétabli et est prêt à surmonter les tendances à la baisse des investissements des dernières années et à retrouver sa trajectoire de croissance à long terme », explique le livre-blanc. Les investisseurs semblent confiants dans la valeur que peuvent générer ces startups, comme le démontrent les montants des investissements des premier et deuxième trimestres 2021, plus importants qu’en 2020.
Quelles sont les startups qui profitent et souffrent le plus ?
Les startups ayant le plus souffert pendant la pandémie sont celles en phase d’amorçage. Les investisseurs ont préféré stabiliser les jeunes pousses dans leur portefeuille en leur accordant des financements complémentaires, plutôt que de parier sur la prochaine génération de startups. Sans surprise, la crise a déclenché une aversion au risque. Alors qu’elles récoltaient le plus d’investissements depuis 2014, les startups de la mobilité urbaine, telles que les services de taxis et de VTC ont beaucoup souffert de la pandémie. Les personnes voulant partager un véhicule en temps de crise sanitaire étaient rares. Une tendance qui pourrait durer selon le livre-blanc.
Pourtant, depuis 2010, les startups du transport terrestre ont longtemps été dominantes du point de vue du financement. Au cours de la dernière décennie, les transporteurs routiers et les taxis - en particulier Uber et Lyft aux États-Unis et Didi, Grab, Ola et Gojek en Asie - ont capté plus de la moitié des 200 milliards de dollars alloués aux startups du secteur du voyage et de la mobilité, en réalisant les grandes opérations de capital-risque de l'histoire des startups. Outre le transport terrestre, qui comprend également le covoiturage et la micro-mobilité, les acteurs de l'hôtellerie privée tels qu’Airbnb, les plateformes de réservation en ligne et les startups du secteur de l’aérien ont recueilli la plupart des fonds.
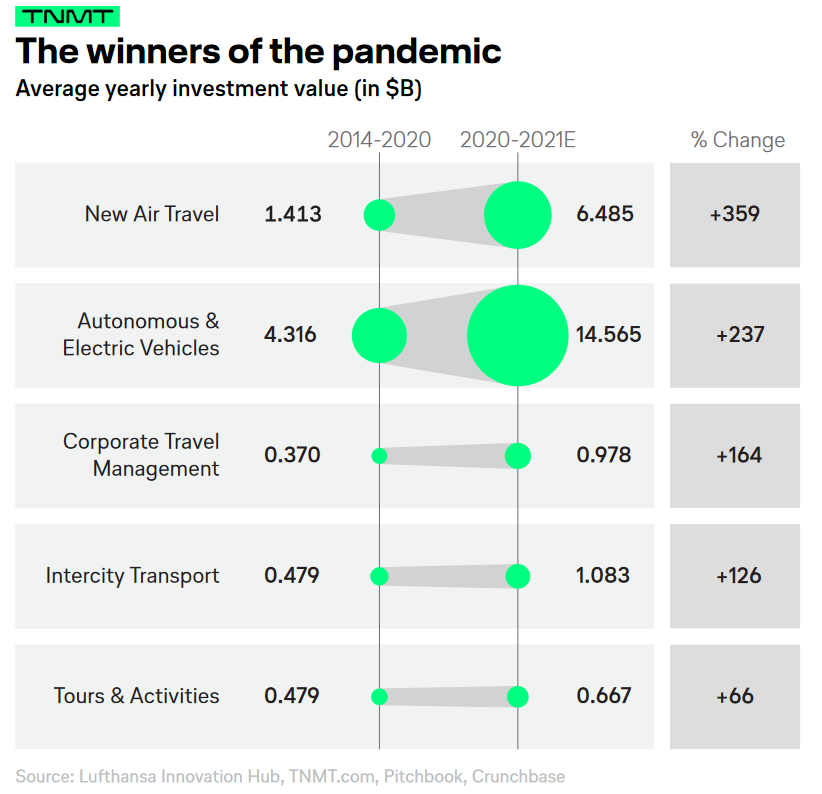
Depuis le début de la crise sanitaire, c’est l’aérien qui a été le grand gagnant puisque les startups de ce secteur ont recueilli plus de la moitié de tous les dollars d'investissement pendant le pic de la crise en 2020 et 65 % des investissements à la mi-2021. Ces startups sont issues de la nouvelle génération de l’aérien, spécialisées dans les taxis volants, le tourisme spatial et les jets privés.